Anthropic, firma stojąca za modelem Claude, chce wejść na giełdę z wyceną sięgającą około biliona dolarów. Żadna młoda spółka nie rosła wcześniej tak szybko, ale w prospekcie emisyjnym przyznaje ona, że czekają ją poważne zagrożenia: coraz silniejsza konkurencja, spadające ceny i rosnące rachunki.
Konkurenci doganiają lidera
Pierwsze ryzyko to upodabnianie się modeli sztucznej inteligencji. Sama firma ostrzega w prospekcie, że różnice między zaawansowanymi modelami mogą się zacierać. Według instytutu badawczego Epoch AI modele otwarte, które każdy może pobrać i modyfikować, ustępują zamkniętym, takim jak Claude czy ChatGPT, średnio zaledwie o około cztery miesiące.
Przykładem jest Kimi K3.1 Pro chińskiej firmy Moonshot, który kosztuje o połowę mniej niż Claude Opus 5.5, obecny flagowiec Anthropic. Co więcej, żaden z płatnych modeli Anthropic, OpenAI i Google nie utrzymał prowadzenia na długo. Anthropic przyznaje też, że jego zabezpieczenia mogą spowalniać rozwój względem rywali, którzy takich ograniczeń nie stosują. Spółka podkreśla jednak, że każda nowa wersja Claude zwiększała sprzedaż: ponad 80% przychodów w ostatnim kwartale pochodziło z modeli młodszych niż sześć miesięcy.
Ceny lecą w dół
Gdy produkty są do siebie podobne, ceny spadają. Z danych Morningstar wynika, że koszt przetworzenia tej samej ilości tekstu przy tym samym poziomie jakości zmalał o 97%: z 17 dolarów na koniec 2024 roku do 50 centów obecnie. Anthropic obniżył we wrześniu cenę Claude Opus o 20%, a OpenAI w lipcu przecenił jeden ze swoich flagowych modeli pięciokrotnie.
Widać to na platformie Vercel, która kieruje zapytania do różnych modeli: w sierpniu ponad połowę tekstu przetworzyły modele otwarte, wobec 13% w kwietniu. Mimo to Anthropic nadal odpowiadał tam za blisko dwie trzecie wydatków. Analityk Morningstar Malik Ahmed Khan zwraca uwagę, że nawet 90-procentowa obniżka nie zmniejszy łącznych wydatków na AI, o ile użycie będzie rosło w obecnym tempie.
Rachunki, które trzeba zapłacić
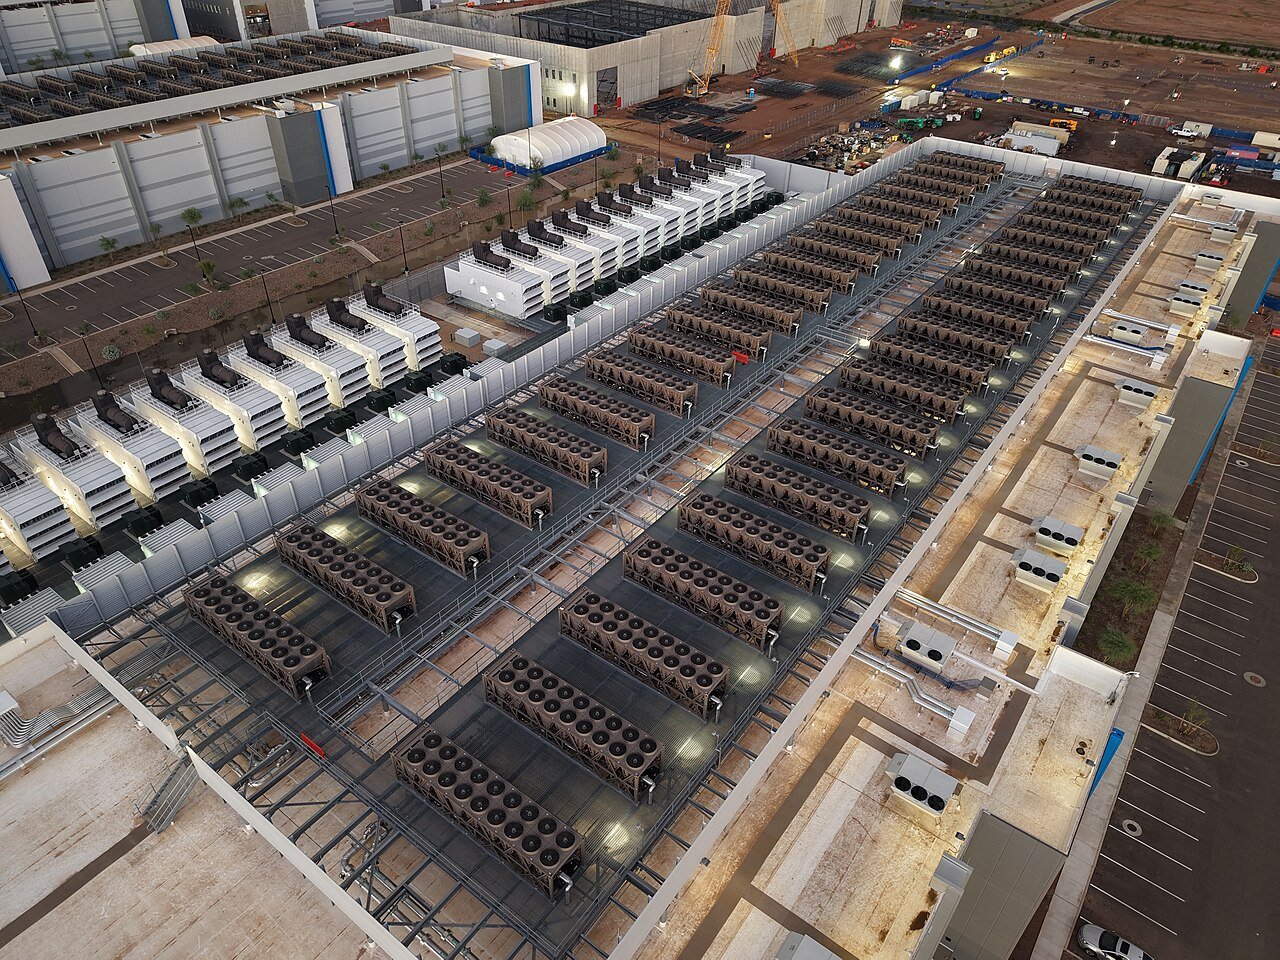
Koszty Anthropic są w dużej mierze z góry ustalone. Od końca 2025 roku firma zobowiązała się zapłacić co najmniej 417 miliardów dolarów za wynajem chipów i serwerów. To prawie 13 lat sprzedaży w tempie z pierwszej połowy 2026 roku, a po uwzględnieniu umów, które można anulować, lub planowanych, suma może wzrosnąć niemal dwukrotnie. Spółka zastrzega, że te zobowiązania trzeba spłacać niezależnie od kondycji biznesu.
Dodatkowo niemal całość przychodów pochodzi z narzędzi AI. W odróżnieniu od Google’a czy Mmety firma nie ma imperium reklamowego, a w przeciwieństwie do Microsoftu – własnej chmury. Międzynarodowy Fundusz Walutowy ostrzega przed „potrójnym ciosem” w razie rozczarowania zyskami z AI: spadkiem cen akcji, trudniejszą spłatą długów i niewypłaconymi przychodami. Niezależna firma badawcza New Constructs nazwała debiut „bezprecedensowym testem łatwowierności inwestorów”.
Co to oznacza dla czytelnika w Polsce
Dla zwykłego użytkownika spadek cen to raczej dobra wiadomość: narzędzia AI, z których korzystają także polskie firmy i programiści, mogą tanieć, a otwarte alternatywy zyskują na znaczeniu. Debiut Anthropic nie jest jednak sprawą wyłącznie amerykańską. Notowania gigantów technologicznych wpływają na nastroje na światowych rynkach, a więc pośrednio także na fundusze inwestycyjne czy emerytalne, w których część środków lokowana jest w akcje spółek technologicznych.
Warto pamiętać, że to na razie zapowiedź. Inwestorzy już ostudzili oczekiwania: w połowie sierpnia mówiono o wycenie 2 bilionów dolarów, ale gdy dynamika wzrostu kwartał do kwartału spadła ze 145% w drugim kwartale do 45% w trzecim, oczekiwania zeszły do około 1,3 biliona. OpenAI, którego szef Sam Altman nazwał w tym roku debiut giełdowy „ill-advised”, woli poczekać do 2027 roku i zobaczyć, jak rynek potraktuje rywala.
Źródło: Tech Xplore – „Anthropic’s record IPO faces some big questions”
About the Author